毎月の給与明細を見て、「引かれている社会保険料が高すぎる」と愕然とした経験はないでしょうか。2026年現在、少子高齢化や社会保障給付の増大に伴い、健康保険料、厚生年金保険料、介護保険料などの負担は年々増加傾向にあります。手取り額がなかなか増えない一方で控除額ばかりが膨らむ現状に、会社員やフリーランスの間で強い不満と不安の声が広がっています。
本記事では、「社会保険料高すぎる」と感じる背景にある仕組みや法改正の動向を解説し、給与明細から天引きされる金額の正体や、今すぐ実践できる手取りを増やすための見直し方法をリアルな実態とともに紐解いていきます。
なぜ社会保険料が高すぎるのか?背景にある構造と日本の仕組み
「なぜこんなにも社会保険料が高いのか」という疑問の答えは、日本の社会保障制度の持続可能性にあります。公的医療保険、公的年金、そして介護保険は、現役世代が納める保険料と税金、国庫負担によって高齢者世代の給付を支える「世代間扶養」の仕組みを採用しています。2026年現在も少子高齢化が進行し、支え手である現役世代の人口が減少する一方で、受給者である高齢者層の割合が拡大し続けています。
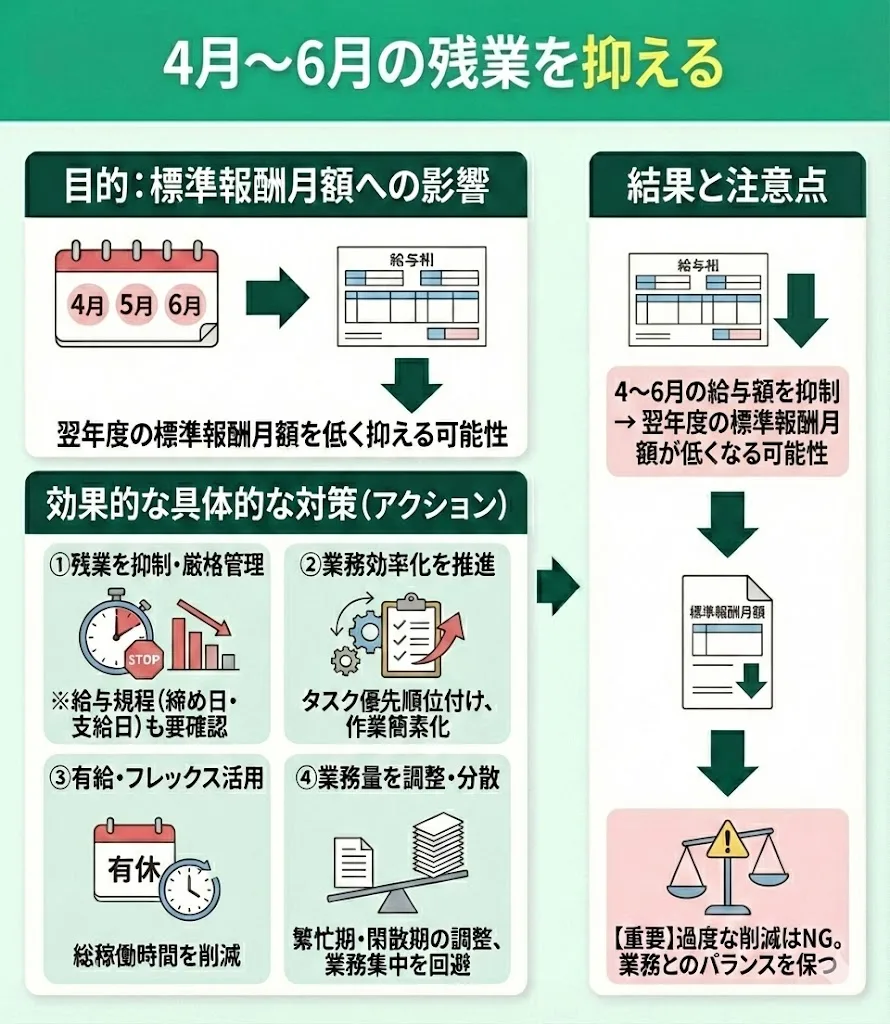
この人口動態のアンバランスが、保険料率の引き上げや負担増の根本的な原因となっています。特に健康保険や厚生年金は、個人の所得(標準報酬月額および標準賞与額)に比例して保険料が算出されるため、給与が上がった分だけ保険料の天引き額も重く跳ね返ってくる仕組みになっています。そのため、「頑張って昇給しても、社会保険料に消えてしまい手取りが増えた実感が湧かない」というジレンマが生じているのです。
健康保険・厚生年金・介護保険の負担増を加速させる要因
社会保険料を構成する個別の項目を見ていくと、それぞれの保険料がなぜ重くなっているのかが見えてきます。最初に、医療保険制度における健康保険料は、医療技術の高度化や医薬品費の高騰、さらに高齢化に伴う医療需要の増加を背景に、多くの健康保険組合や協会けんぽで保険料率の見直し(引き上げ)が実施されてきました。企業に勤めるサラリーマンの場合、会社が半分を負担してくれているとはいえ、労半折半の負担額そのものが大きくなっています。
続いて、厚生年金保険料率は法律で上限が固定されているものの、将来の給付水準を調整する仕組み(マクロ経済スライド)の適用や、適用拡大によってパート・アルバイトなどの短時間労働者への加入義務が進められています。加えて、40歳以上になると強制徴収される介護保険料も、介護ニーズの急増に伴って自治体ごとの基準額や保険料率が引き上げられており、給与明細における天引きの重みをさらに増す要因となっています。
| 社会保険の項目 | 主な役割と対象 | 負担増の背景・近年の動向 |
|---|---|---|
| 健康保険料 | 病気やケガの際の医療費給付、傷病手当金などの支給(会社員は労半折半) | 医療高度化・高齢化による医療費総額の増大、組合健保の財政悪化に伴う料率改定 |
| 厚生年金保険料 | 老後の生活を支える公的年金、障害・遺族年金の支給(将来の受給基盤) | 現役世代の減少と受給世代の増加、パート等への適用拡大による対象者増 |
| 介護保険料 | 40歳以上が対象、介護が必要になった際のサービス費用を補助 | 高齢化の加速による要介護者数の増加と、全国的な保険料基準額の引き上げ |
フリーランスとサラリーマンの負担の違いとそれぞれの課題
社会保険料の重さは、働き方によっても感じ方が大きく異なります。企業に雇用されているサラリーマンの場合、健康保険料や厚生年金保険料の半分を事業主(会社)が折半して負担してくれているため、表面上の天引き額が高く見えても、実質的な守られたセーフティネットの恩恵を受けています。また、給与から自動的に天引き・納税されるため、手続上の煩雑さはありません。
一方で、フリーランスや個人事業主の場合、加入するのは国民健康保険と国民年金となります。国民健康保険料には会社負担分(折半)という概念がないため、全額自己負担となります。加えて、所得に応じた算定方式や自治体ごとの限度額の引き上げが行われているケースが多く、売上が伸び悩む中で高額な国民健康保険料の納付書が届くことが、フリーランスにとって深刻な資金繰りの圧迫要因となっています。また、厚生年金のような手厚い上乗せがないため、老後資金の自力確保が必須となる点も大きな課題です。
年収の壁と手取り額に与える影響のリアル
近年、労働市場において大きな議論となっているのが「年収の壁」です。パートやアルバイトで働く主婦・主夫や学生、あるいは短時間勤務の会社員にとって、年収が一定のラインを超えると、それまで免除されていた税金や社会保険料の負担が発生し、かえって手取りが減少してしまう現象を指します。
具体的には、年収が100万円を超えると住民税の負担が生じ、103万円を超えると所得税が発生します。加えて、企業の規模や労働時間等の条件によっては、年収106万円または130万円を超えた段階で社会保険(健康保険・厚生年金)の扶養から外れ、自身で保険料を全額または折半で支払う義務が生じます。この社会保険の壁を超える瞬間、年間数十万円規模の保険料負担が新規に発生するため、「もう少し働きたいのに、社会保険料のせいで働き損になってしまう」という矛盾が生じるのです。2026年現在も、こうした就業調整を余儀なくされる構造的な課題に対して、政府や各企業による制度の見直しや対策が模索されています。
手取りを増やすために今すぐできる見直し方法と対策
「社会保険料が高すぎる」と嘆くだけではなく、自身の工夫によって手取りを最大化したり、実質的な可処分所得を増やしたりするための対策を講じることが重要です。ここでは、個人が今すぐ実践できる具体的な見直し方法を解説します。
第一に活用したいのが、所得控除を増やす税制優遇制度です。代表的なものとして、個人型確定拠出年金(iDeCo)やふるさと納税があります。iDeCoでは、毎月積み立てる掛金が全額「小規模企業共済等掛金控除」として所得から差し引かれるため、所得税や住民税の負担を直接的に軽減することができます。また、ふるさと納税は実質負担2,000円で全国の特産品を受け取りつつ、翌年の住民税を減額できる優れた仕組みです。
第二に、給与所得控除や各種手当、副業・フリーランスであれば経費計上の最適化を図ることで、課税所得そのものを適正な水準に抑える工夫が必要です。加えて、2026年における経済対策の一環として実施されている定額減税などの時限的な減税措置の恩恵を確実裏付けをもって受け取ることも、一時的な手取り防衛策として見逃せません。給与明細や源泉徴収票を毎月細かくチェックし、どのような控除が適用されているかを把握することがすべての第一歩となります。
【社会保険料高すぎる】に関するよくある質問(FAQ)
Q1:社会保険料は今後さらに引き上げられてしまうのでしょうか?
A1:少子高齢化の進行や医療・介護費の増加傾向が続いているため、保険料率の見直しや負担増の議論は今後も継続すると予想されています。ただし、政府による財源確保策や適用範囲の調整なども並行して議論されています。
Q2:フリーランスが社会保険料の負担を軽くするための効果的な方法はありますか?
A2:国民健康保険の組合加入(職種に応じた医師国保や文芸美術国保など)の対象であれば加入を検討することや、経費の適正計上によって所得をコントロールすること、また小規模企業共済やiDeCoを活用して所得控除を増やすことが有効です。
Q3:給与が上がったのに手取りが減ったように感じるのはなぜですか?
A3:昇給によって標準報酬月額の等級が上がり、健康保険料や厚生年金保険料の天引き額が増加したこと、さらに所得税の税率区分や住民税の算出基礎に影響を与えていることが主な理由です。
社会保険料の高騰は、個人の努力だけで完全に回避することは難しい構造的な課題ですが、その仕組みを正確に理解し、利用できる制度を漏れなく活用することで、実質的な手取りや家計の防衛力を高めることは十分に可能です。給与明細の天引き額や控除項目を定期的に確認し、iDeCoやふるさと納税、適切な働き方の選択といった対策を計画的に実行していきましょう。変化する社会保障制度の動向にアンテナを張り、賢く柔軟に対策を講じることが、これからの時代を生き抜くための重要な判断基準となります。